お近くの相続対応可能な弁護士を探す
北海道・
東北
関東
甲信越・
北陸
東海
関西
中国・
四国
九州・
沖縄
1. 夫が亡くなったらやるべき手続きリスト
夫が亡くなったらやるべき手続きと期限、主な手続き場所は、以下の表のとおりです。
【夫がなくなったらやるべき手続き・期限・主な手続き場所】
| 期限 |
手続きの内容 |
主な手続き場所 |
当日から
7日以内 |
死亡診断書または死体検案書の受け取り |
ー |
| 死亡届と火葬許可申請書の提出 |
市区町村役場 |
| 葬儀と火葬の手配 |
葬儀会社 |
| 14日以内 |
年金の受給停止手続き
(厚生年金は10日以内) |
年金事務所など |
| 国民健康保険証の返却 |
市区町村役場 |
| 介護保険の資格喪失届の提出 |
市区町村役場 |
| 世帯主変更届の提出 |
市区町村役場 |
1カ月〜
3カ月以内 |
遺言書の有無の確認、検認手続き |
公証役場、法務局、家庭裁判所など |
| 相続人や相続財産の調査 |
市区町村役場、金融機関など |
| 相続放棄や限定承認の申述 |
家庭裁判所 |
4カ月~
10カ月以内 |
所得税の準確定申告と納付 |
税務署 |
| 遺産分割協議、遺産の名義変更 |
金融機関、法務局など |
| 相続税の申告と納付 |
税務署 |
これらの手続きは、期限をすぎると延滞税が生じるもの、権利を失うものが多いため、期限内に忘れずに行う必要があります。
2. 夫が亡くなった「当日から7日以内」にやるべき手続き
夫が亡くなった当日から7日以内には、以下のような手続きをする必要があります。
2-1. 死亡診断書または死体検案書の受け取り、死亡届の提出、火葬許可の申請
夫が病院で亡くなった場合、まずは医師から「死亡診断書」を受け取ります。一方、医師が生前に診療していた傷病以外の原因で亡くなった場合や、亡くなった状態で発見された場合には、医師が死体の外傷や死亡時刻、死因などを検査する「検案」を行ったうえで「死体検案書」が交付されます。
死亡届は、届出義務者が死亡の事実を知った日から7日以内に、届書に死亡診断書または死体検案書を添付して提出しなければなりません。
提出先は、死亡者の死亡地、死亡者の本籍地、届出人の住所地のいずれかの市区町村役場となります。手数料はかかりません。
死亡届を提出する際、あわせて「火葬許可申請書」を市区町村役場の窓口へ提出し、火葬許可証の交付を受けます。火葬許可証がなければ火葬は行えません。火葬許可申請書は、市区町村役場の窓口や市区町村役場のホームページからのダウンロードで入手できます。
2-2. 葬儀と火葬の手配
葬儀会社の選定は、希望する費用や規模、宗派、葬儀の形式に照らして行います。トラブル防止のため、契約前に見積書の内訳を必ず確認し、追加費用が発生する条件を事前に確かめておきましょう。
葬儀会社によっては、死亡届の提出や火葬許可の申請などを代行してくれるところもあります。何が代行の範囲に含まれるかも最初に確認しておくと安心です。
なお、葬儀費用の領収書は、のちの相続税申告で債務控除の対象となるため、必ず保管しておきましょう。
3. 夫が亡くなってから「14日以内」にやるべき手続き
以下の手続きは、夫が亡くなってから14日以内に済ませる必要があります。
3-1. 公的年金、公的医療保険、介護保険の手続き
夫が年金を受給していた場合、受給権者の死去を日本年金機構へ届け出る必要があります。届出が遅れると、本来受け取れないはずの年金を受け取ってしまい、のちに返還が必要となります。余計な手間を省くためにも、すみやかに手続きをしましょう。
また、夫がまだ受け取っていない年金がある場合、生計を同じくしていた遺族は未支給年金を請求できるケースがあります。詳細な期限や必要書類は、日本年金機構の公式ホームページや最寄りの年金事務所にご確認ください。
夫が国民健康保険や後期高齢者医療制度に加入していた場合は、健康保険証を市区町村の窓口に返却します。夫が会社員として健康保険に加入していた場合は、勤務先を通じて資格喪失手続が行われます。
介護保険の被保険者証を持っていた場合も、市区町村への資格喪失届と被保険者証の返却が必要です。
3-2. 世帯主変更届の提出
夫が世帯主で、残された世帯員が2人以上いる場合には、住民票の世帯主変更届を市区町村へ提出する必要があります。届出期限は、世帯主が亡くなった日から14日以内とされています。
なお、2人世帯でその世帯に残ったのが1人しかいない場合など、次の世帯主が明らかな場合には、自動的に世帯主が決まるため、手続きをする必要はありません。
4. 夫が亡くなってから「1カ月〜3カ月以内」にやるべき行動
夫が亡くなってから1カ月から3カ月が経過する間には、以下の内容について対処する必要があります。
4-1. 遺言書の有無の確認
遺言書がある場合は、原則としてその内容に従って遺産を分ける必要があるため、遺産分割の話し合いに入る前に必ず遺言書の有無を確認しましょう。遺言書の有無は、自宅の金庫や書斎、貸金庫などでの確認、公証役場での「公正証書遺言」の検索、法務局の「自筆証書遺言書保管制度」の照会などで行います。
自宅などで発見した封印のある遺言書は、家庭裁判所において相続人またはその代理人の立会いがなければ開封できないので注意してください。遺言書の保管者や遺言書を発見した相続人は、相続の開始を知ったあと、すみやかにこれを家庭裁判所に提出して検認を請求する必要があります。
なお、公正証書遺言や法務局に保管されている自筆証書遺言については、検認は不要です。
4-2. 相続人、相続財産の調査
遺言書がないと確認された場合は、遺産分割協議をする必要があります。遺産分割を行うためには、まず誰と分割するのかを把握するため、相続人を確定させなければなりません。配偶者は常に相続人となり、第1順位として被相続人(亡くなった人)の子、子が先に死亡していれば代襲相続として孫、子がいなければ第2順位として父母や祖父母などの直系尊属、それもいなければ第3順位として兄弟姉妹が相続人となります。
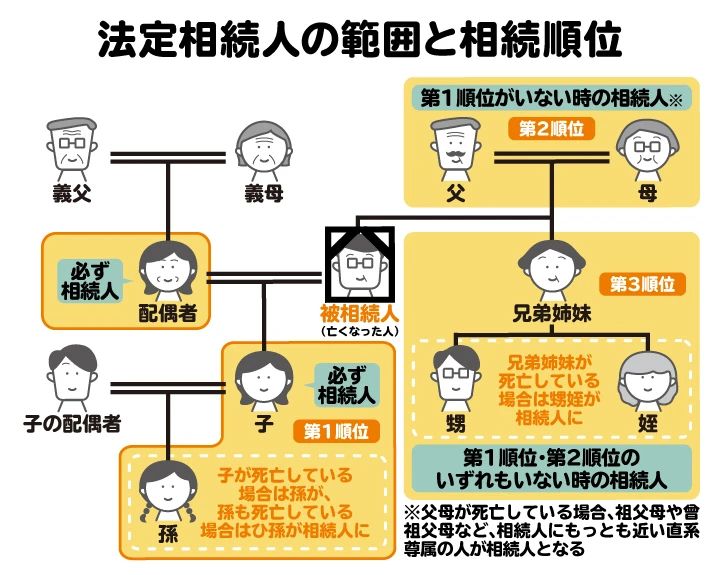 法定相続人の範囲と相続順位を図解。配偶者は常に相続人となる
相続人は、夫の出生から死亡までの連続した戸籍謄本を取り寄せて確認します。相続人を確定し、誰と遺産を分けるかが判明したら、次は何を分けるか、つまり相続財産を把握します。
相続財産には、不動産や預貯金、有価証券などのプラスの財産だけでなく、借入金や保証債務などマイナスの財産も含まれます。不動産は市区町村の名寄帳(なよせちょう/固定資産課税台帳)で、預貯金や証券は各金融機関への残高証明書で確認します。
相続財産の調査は、後述する相続放棄や限定承認の判断材料となるため、原則として3カ月以内に終わらせる必要があります。
4-3. 相続放棄や限定承認の申述
「相続放棄」は、亡くなった人の遺産を相続する権利をすべて放棄する手続きです。はじめから相続人ではなかったものとみなされる制度で、主に相続財産において借金など負債が資産を上回るケースで選択されます。
「限定承認」は、相続によって得た財産の限度でのみ亡くなった人の債務および遺贈を弁済する相続方法です。主に、亡くなった人にどの程度の借金があるか分からないものの、不動産などのプラスの財産を残したい場合に選択されます。
相続人は、自己のために相続の開始があったと知ったときから3カ月以内の「熟慮期間」に、通常どおりに遺産を相続する「単純承認」をするか、それとも相続放棄や限定承認を選択するかを決めなければなりません。この期間内に手続きをしないと単純承認をしたものとみなされるので、時間的余裕をもって準備を進めるようにしてください。
限定承認をする場合は、この3カ月の期間内に相続財産の目録を作成して家庭裁判所に提出し、限定承認をする旨を申述する必要があります。
なお、限定承認とその後の相続財産清算人の手続きは非常に複雑で、弁護士の助力が必要だと感じるケースが多いです。弁護士費用も含めて限定承認を行う費用対効果を確認し、手続きを進めるべきか慎重に判断するためにも、弁護士への早期相談をお勧めします。
また、相続財産の調査に時間がかかる事情があるときは、期間内に家庭裁判所へ「相続の承認または放棄の期間の伸長」を申し立てると、この熟慮期間の伸長を認めてもらえる可能性があります。
5. 夫が亡くなってから「4カ月〜10カ月以内」にやるべき手続き
夫が亡くなってから4カ月から10カ月が経過する間には、以下のような手続きを済ませる必要があります。
5-1. 所得税の準確定申告と納付
「準確定申告」とは、亡くなった人のその年1月1日から死亡日までの所得について、相続人が代理で行う所得税の確定申告です。相続の開始があったと知った日の翌日から4カ月以内に、亡くなった人の住所地を所轄する税務署に申告し、所得税を納付します。
相続人が複数いる場合は連署で行うのが原則ですが、個別での提出も可能で、その場合はほかの相続人に申告内容を通知する必要があります。
夫が事業を営んでいた場合は、消費税の準確定申告も必要となります。夫に事業や家賃収入等の所得があった場合には、期間内に申告できるよう、早めに税理士に相談しましょう。
5-2. 遺産分割協議、遺産の名義変更
共同相続人は、いつでもその協議で遺産の全部または一部を分割できます。協議がうまくいかないときや協議そのものができないときは、それぞれの共同相続人が家庭裁判所に遺産分割を請求できます。ただし、家庭裁判所での調停や審判は長期化しやすいため、まずは相続人同士での協議を試みましょう。
無事に遺産分割の内容が決まった際には遺産分割協議書を作成し、これに基づいて不動産の相続登記、預貯金の解約や名義変更、株式や投資信託の名義変更などを行います。
なお、亡くなった人の土地を相続して名義変更を行う「相続登記」については、登録免許税や司法書士報酬などの費用が別途かかります。司法書士に依頼する場合には、当該の司法書士に確認をしてください。
また、相続税の申告を要する場合は、延滞税の発生などを避けるために、後述する申告期限までに遺産分割を終えておくのが望ましいです。この点についても、税理士への早期の相談がお勧めです。
5-3. 相続税の申告と納付
相続や遺贈、相続時精算課税による贈与で財産を取得した人の課税価格の合計額が、遺産にかかる基礎控除額を超える場合は、相続税の申告が必要です。基礎控除額は「3000万円+600万円×法定相続人の数」で計算します。
なお、「遺贈」とは、遺言によって遺産の全部または一部を無償で譲渡(承継)することです。
申告期限は、相続の開始があったと知った日の翌日から10カ月間で、亡くなった人の住所地を所轄する税務署に申告書を提出します。納付期限も同じく10カ月以内で、金銭による一括納付が原則ですが、「延納(分割払い)」や「物納」の制度もあります。物納とは、相続税を現金で一括納付することが難しく、さらに延納によっても現金での納付が困難な場合に、相続した財産そのものを国に引き渡して税金を納める制度のことです。
なお、申告期限までに遺産分割が終わらない場合は、法定相続分に従って分割したものと仮定して相続税を計算し、納付する「未分割申告」を行います。未分割申告の時点では配偶者の税額軽減や小規模宅地等の特例は使えないものの、申告期限後3年以内に遺産分割が成立すれば、これらの特例の適用を受けて更正の請求をし、還付を受けられる救済措置があります。
一方で、申告や納付が遅れた場合や申告漏れがあった場合には加算税や延滞税が課されるので注意しましょう。遺産分割は長期化するケースも多く、適切な相続税申告のためにも、税理士への早期の相談をお勧めします。
6. 夫が亡くなったときの相続手続に関する注意点
夫が亡くなり、遺産を相続する際は、以下の点に注意しながら手続きを進めなければなりません。
6-1. 遺産分割協議は相続人全員で行う
遺産分割協議は、相続人全員が参加してはじめて有効に成立します。つまり、相続人の一部を欠く協議は無効となります。夫の出生から死亡までの戸籍を取り寄せ、相続人を漏れなく確定させましょう。前妻との間に生まれた子や認知した子、養子も相続人に含まれます。
6-2. 隠れた遺産や債務に注意
遺産分割を終えたあとに、把握していなかった預貯金や借入金、連帯保証債務などが判明すると、新たに判明した相続財産についての再度の遺産分割や、相続税の修正申告が必要になるおそれがあります。
亡くなった人と疎遠な期間があった場合や、亡くなった人が事業を営んでいた場合には、思わぬ債務が残っている可能性があります。名寄帳や残高証明、信用情報機関への開示請求などを活用し、遺産分割をする前に財産と負債を可能な限り洗い出しておきましょう。
6-3. 夫名義の遺産や遺言書に手を付ける際には、慎重な検討を
夫名義の預金を引き出して私的に費消したり、不動産を売却したりする行為は、遺産の「処分」に該当する可能性があります。
相続人が相続財産の全部または一部を処分したときは、法定単純承認をしたものとみなされ、以降は相続放棄や限定承認ができなくなります。処分をしたあとに多額の借金が判明しても、相続放棄ができなくなるため注意が必要です。
また、封印のある遺言書を家庭裁判所の検認手続を経ずに勝手に開封する行為は民法上禁止されています。ほかの相続人との間でトラブルに発展する可能性もあるため、自己判断で開封することは避けてください。
遺産や遺言書に手をつける必要が生じた際は、実際に手をつける前に弁護士などの専門家に相談することが大切です。
7. 夫が亡くなったあとに専門家に相談すべきケース
相続手続の相談先には、大きく分けて弁護士、司法書士、税理士があります。弁護士は相続人間の交渉、調停や審判の代理を担当します。司法書士は不動産の相続登記など登記関連手続を、税理士は準確定申告や相続税申告など税務手続を担当します。
それぞれの専門家に相談すべき具体例を紹介します。
【何から始めればよいかわからない】
弁護士に相談すれば、全体のタイムスケジュールを整理し、期限のある手続きを漏れなく進められるでしょう。
【相続人や相続財産の調査が必要】
遺産分割をするには、相続人の確定や相続財産の調査が不可欠です。弁護士らは職務上請求により戸籍などを収集し、相続人や相続財産を調査できます。ただし、印鑑証明書など取得できない書類もあるため、くわしくは相談時に確認してください。
【相続放棄を検討している】
相続放棄を行うべきかを3カ月の熟慮期間内に判断できるよう、余裕をもったタイミングでの相談をお勧めします。
【相続人同士で遺産分割についてもめている】
遺産分割協議では、感情的な対立から当事者だけでは話し合いが進まないケースも少なくありません。弁護士による代理交渉や調停の活用を検討しましょう。
【相続税の申告が必要になりそう】
申告期限10カ月以内での未分割申告の要否、特例の適用可否など、税理士による判断が不可欠です。
8. 夫が亡くなったらどうすべきかに関してよくある質問
Q. 夫が亡くなったら銀行口座はすぐに凍結される?
死亡と同時に自動的に凍結されるわけではありませんが、金融機関が名義人の死亡を把握した時点で、その口座は原則として凍結され、遺産分割協議や相続手続きが完了するまで払い戻しができなくなります。
凍結後の預金は、原則として相続人全員の合意による払い戻し手続き、または家庭裁判所の判断や法律上の預貯金仮払い制度を利用して一定額を単独で払い戻す方法などで対応します。
Q. 夫が亡くなったあと、夫名義の預金から葬儀費用を支払ってもいい?
相続放棄や葬儀費用の清算についてリスクがあるため、お勧めしません。
民法第921条第1号は、相続人が「相続財産の全部または一部を処分したとき」は単純承認をしたものとみなす、と定めています。つまり、預金の引き出しや費消が、相続財産の処分と評価された場合、遺産相続をしたものとみなされ、相続放棄ができなくなります。
この点、遺族として当然行うべき身分相応な葬儀費用を亡くなった人の財産から支出する行為は、社会通念上相当な範囲であれば「相続財産の処分」には該当しないとする見解が一般的です。しかし、相当な範囲かどうかは評価の問題のため、「相続財産の処分」に該当すると判断される可能性があります。
また、葬儀費用は被相続人の死亡後に発生した債務であり、相続開始時に被相続人がもっていたものではありません。そのため、法律上は遺産分割の対象とはなりません。相続人全員の同意があれば遺産分割のなかで葬儀費用の清算はできますが、話がまとまらない場合、相続財産から葬儀費用を勝手に支払ったとして問題になる可能性があるので注意してください。
Q. 夫名義の住宅ローンはどうなる?
多くの住宅ローンでは団体信用生命保険が付されており、契約者が死亡した場合には保険金でローン残債が完済されるしくみになっています。ただし、保険の加入状況や保障範囲は契約によって異なるため、必ずローン契約書と借入先金融機関で確認してください。
団体信用生命保険に未加入または保障対象外の場合、住宅ローン債務は相続の対象となり、相続人が承継します。
Q. 夫が亡くなったら世帯主は誰になる?
残された世帯員が2人以上いる場合は、住民基本台帳法に基づき14日以内に世帯主変更届の提出が必要です。
残された世帯人が1人しかいない場合は、自動的にその人が世帯主になり、世帯主変更の手続きも不要です。
Q. 夫が亡くなったらもらえる年金は?
夫が受給していた年金の未支給分の請求のほか、要件を満たせば遺族厚生年金や遺族基礎年金などの遺族給付を受けられる場合があります。
加入していた制度、生計維持要件、受給資格期間などによって支給の可否や金額が異なるため、くわしくは年金事務所に問い合わせてください。
9. まとめ 夫が亡くなった際の相続手続きに関する悩みは専門家に相談を
夫を亡くした直後は、7日以内の死亡届、14日以内の世帯主変更、3カ月以内の相続放棄、4カ月以内の準確定申告、10カ月以内の相続税申告と、期限のある手続きが立て続けに訪れます。これらの対応を誤ると税務上の不利益や権利の喪失につながる可能性があるので、注意が必要です。
被相続人(亡くなった人)に遺産があり相続人が複数名いる場合は、遺産分割協議が必要になります。ただし、遺産分割を終えたあとに把握していなかった遺産や債務の存在が判明するケースや、ほかの相続人との間でトラブルが発生するケースもあります。
「何から始めればよいかわからない」「相続人や財産の調査が難しい」「相続人同士でトラブルになりそう」などと感じたら、早めに弁護士や司法書士、税理士などの専門家に相談し、悔いのない相続手続きを進めていきましょう。
(記事は2026年11月1日時点の情報に基づいています)
お近くの相続対応可能な弁護士を探す
北海道・
東北
関東
甲信越・
北陸
東海
関西
中国・
四国
九州・
沖縄


