相談税の相談ができる税理士を探す
北海道・
東北
関東
甲信越・
北陸
東海
関西
中国・
四国
九州・
沖縄
1. 相続税の延滞税とは?
まず、相続税の延滞税とはどのような性質のものなのかを解説します。
1-1. 申告と納付の期限「10カ月」に遅れた場合のペナルティー
相続税には、被相続人(亡くなった人)の死去を相続人が知った日の翌日から10カ月以内に申告と納税を済ませなければならないというルールがあります。たとえば1月10日に被相続人の死去を知った場合、その年の11月10日が相続税の申告と納付の期限になります。
延滞税は、この期限までに税金を納めなかった場合に、本来の相続税である本税に上乗せして課される税金です。利息に相当するもので、法律上の納付期限である法定納期限の翌日から、実際に完納する日までの日数に応じて計算されます。納付が1日遅れるごとに増えていくため、遅れれば遅れるほど負担は大きくなります。
1-2. 延滞税が課される3つのケース
延滞税は、主に次の3つのケースで課されます。
- 申告期限を過ぎてから相続税を申告し、納付したケース
- 期限内に申告書を提出したものの、納税が遅れたケース
- 期限内に申告と納税を済ませたものの、税務調査などを経て修正申告し、追加で納める税額が生じたケース
いずれも「納めるべき税金を、納めるべきときまでに納めていなかった」点が共通しています。3つ目のケースのように、期限内にきちんと対応したつもりでも、あとから税額が増えた場合には延滞税もかかるため注意が必要です。
2. 相続税の延滞税の税率と計算方法|いくらかかる?
相続税の延滞税の税率について解説します。また、実例を挙げながらその計算方法を紹介します。
2-1. 納期限から2カ月を境に税率が上がる|2.8%→9.1%
延滞税の税率は一律ではなく、納期限の翌日から2カ月を境に大きく上がる二段階構造になっています。2026年における実際の税率は以下のとおりです。
- 納期限の翌日から2カ月以内:年2.8%
- 2カ月を経過した日以降:年9.1%
2カ月を過ぎると年2.8%から9.1%へと約3.3倍に跳ね上がるため、一日でも早い納付が大切です。また、期限後申告や修正申告の場合は、申告書を提出した日が「納期限」となり、それまでの期間とその翌日から2カ月間は年2.8%で計算します。なお、この税率は毎年見直され、本記事ではすべて2026年の税率で表示します。
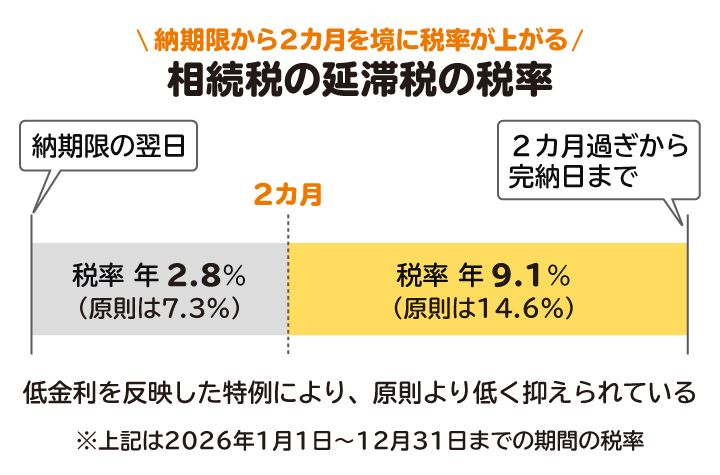 相続税の延滞税の税率を示した図解。納期限の翌日から2カ月を境に大きく上がる二段階構造になっている
2-2. 【シミュレーション】実際にいくら加算される?計算例
延滞税は、「本税×税率×滞納日数÷365日」の計算式で算出されます。
なお、計算のもとになる本税は1万円未満を、算出した延滞税額は100円未満を切り捨てます。延滞税額が1000円未満の場合は全額が切り捨てられます。
相続税の本税が1000万円で、期限内に申告したものの納付が遅れたケースについて、延滞税の金額を2026年の税率で計算してみましょう。
【1カ月(30日)遅れた場合】
全期間が「2カ月以内」にあたるため、税率は年2.8%で計算。1000万円×2.8%×30日÷365日=2万3013円で、100円未満は切り捨てとなるため、延滞税は「2万3000円」となります。
【半年(183日)遅れた場合】
最初の2カ月間(61日間)は年2.8%、残りの122日間は年9.1%の税率で計算します。
①1000万円×2.8%×61日÷365日=4万6794円
②1000万円×9.1%×122日÷365日=30万4164円
合計35万958円で、100円未満は切り捨てとなるため、延滞税は「35万900円」となります。
同じ1000万円の相続税でも、納付が1カ月遅れたか、半年遅れたかで延滞税の金額は15倍以上の差がつきます。
筆者は税理士として、自身で申告した人や無申告だった人の税務調査に立ち会う機会があります。こうしたケースでは財産の計上漏れなどで追加の本税が大きくなりがちで、それに応じて延滞税もかなりの額に膨らむ傾向にあります。
3. 延滞税だけじゃない! もう一つのペナルティー「加算税」とは?
延滞税が「納付の遅れ」に対するペナルティーであるのに対し、加算税は「申告の不備」に対するペナルティーです。延滞税とは別もので、要件を満たせば両方が同時に課される可能性もあります。加算税には、主に次の3種類があります。
延滞税と無申告加算税、過少申告加算税、重加算税それぞれの比較は以下の表のとおりです。
| ペナルティーの種類 |
意味合い |
課される理由やケース |
税率の目安(2026年時点) |
| 延滞税 |
利息 |
納付期限(死後10カ月以内)に遅れた |
・2カ月以内:年2.8%
・2カ月経過後:年9.1%
※日数に応じて加算 |
| 無申告加算税 |
罰金 |
申告期限までに申告しなかった |
・自主的な申告:5%
・税務調査の通知後:10%~25%
・税務調査後:15%~30% |
| 過少申告加算税 |
罰金 |
申告したが、本来より税額が少なかった |
・自主的な修正申告:0%(なし)
・税務調査の通知後:5%~10%
・税務調査後:10%~15% |
| 重加算税 |
罰金 |
財産を意図的に隠すなど、悪質な仮装(事実を偽り、税金を安く見せかけること)や隠蔽を行った |
・過少申告の場合:35%
・無申告の場合:40% |
3-1. 無申告加算税
期限内に相続税の申告をしなかった場合に課されるのが「無申告加算税」です。税率は、税務署から指摘されるタイミングによって以下のように大きく変わります。
- 調査通知前に自主的に申告:納める税額の5%
- 調査通知を受けたあとに申告:納める税額の10%~25%
- 税務調査で無申告を指摘された場合:納める税額の15%~30%
2023年度の税制改正により、2024年以降に申告期限が来る分から、無申告加算税は納める税額のうち300万円を超える部分には30%という重い区分が新設されました。過去に無申告を繰り返している場合などには、さらに10%が上乗せされます。
3-2. 過少申告加算税
申告はしたものの、本来の税額より少なく申告していた場合に課されるのが「過少申告加算税」です。税務署の調査通知を受ける前に自分から気づいて修正申告した場合は課されません。調査の通知を受けたあとは原則5%、少ない金額を申告していた過少申告を税務調査で指摘され、修正が必要になった場合は原則10%が課されます。
さらに、追加で納める税額のうち「当初の申告税額」と「50万円」のいずれか多い額を超える部分には5%が上乗せされ、それぞれ10%、15%となります。つまり、大きく申告漏れしていた人ほど、上乗せの対象が増えるしくみです。
申告の誤りに気づいた際には、税務署に指摘される前に自分から修正申告をすれば負担を抑えられるのが過少申告加算税の特徴です。
3-3. 重加算税
財産を意図的に隠したり、帳簿を偽装したりといった悪質なケースに課されるのが「重加算税」です。加算税のなかで最も重く、過少申告にあたる場合は35%、無申告にあたる場合は40%が課されます。繰り返しの場合はさらに10%が上乗せされます。
後述する延滞税の軽減特例も、重加算税が課される場合は適用されません。意図的な隠蔽や仮装には、非常に重いペナルティーが用意されています。
3-4. 延滞税と加算税は両方課される
延滞税と加算税は性質の異なるものであるため、要件を満たせば両方が同時に課されます。
相続税として当初500万円と申告していたところ、税務調査を経て本来は600万円だったとわかり、100万円を追加で納付するケースを考えてみましょう。
この場合、増えた税額の100万円に対して過少申告加算税がかかります。過少申告加算税は原則10%なので、10万円となります。追加で納付する税額の100万円は当初の申告税額500万円を下回るので、5%の上乗せは発生しません。
そして、これとは別に、その100万円の納付が遅れた期間に応じた延滞税も加算されます。加算税を払えば延滞税は免除されるわけではない点に注意が必要です。
放置しているとペナルティーが二重、三重に膨らむ可能性がありますので、可能な限りすみやかで正しい申告と納付を心がける必要があります。
4. 延滞税や加算税の負担を軽減する特例と制度
延滞税や加算税の負担が大きい場合、これらを軽減する特例や制度があります。
4-1. 税務調査前に「自主的に」申告すれば加算税が軽減される
加算税は、税務署から指摘される前に自分から動けば大きく軽減されます。過少申告加算税は、調査の通知を受ける前に自主的に修正申告すれば課されません。無申告加算税も、通知前の自主的な期限後申告なら5%に抑えられ、税務調査後の最大30%と比べればその差は歴然です。
間違いや申告漏れに気づいた際には、指摘される前の1日でも早い自主申告が、加算税を軽くする最も確実な方法です。
なお、無申告加算税は、法定申告期限から1カ月以内に自主申告し、納付も期限内に済ませるなど一定の要件を満たせば、課されない場合もあります。
4-2. 延滞税の計算期間の特例|免除期間
延滞税は納付が遅れた日数に応じて増え続けますが、一定の場合には、途中の期間が延滞税の計算から除かれる特例があります。
たとえば、期限内に申告していた人が、法定申告期限から1年を過ぎてから修正申告をしたケースや、税務署から申告内容の誤りを正す「更正」の処分を受けたケースです。これらの場合、「法定申告期限から1年を経過した日の翌日」から「修正申告書を提出した日」、または「更正通知書が発せられた日」までの期間は、延滞税の計算から除かれます。
そのため、たとえば申告から3年後に修正申告をしても、その日に増えた税額を納めれば、延滞税は実質的に最初の1年分で済みます。ただし、修正申告のあとに納付が遅れた場合は、その分の延滞税が別途かかります。
また、税務署の確認に時間がかかり、法定申告期限から1年以上が経過したあとに「更正」の処分を受けたとしても、その期間中ずっと延滞税が増え続けるわけではありません。
ただし、重加算税が課されるような悪質なケースでは、この特例は適用されません。意図的な隠蔽や仮装をした場合は、その全期間が延滞税の対象になりますので注意が必要です。
4-3. 災害を受けた場合の延滞税の緩和制度
地震や台風などの災害によって財産が相当な損失を受けた場合、延滞税が緩和される制度があります。たとえば相続税の納期限が到来する前に災害で大きな損失を受けたときは、災害がやんだ日から2カ月以内に申請することで、一定の猶予期間が認められ、その猶予期間に対応する延滞税は全額が免除されます。
こうした制度は、自分から手続きをしないと適用されません。災害に遭い納税が難しくなった際には、早めに税務署や税理士に相談しましょう。
5. 相続税の延滞税や加算税を回避するための対策は?
相続税の延滞税や加算税を回避するためには、以下のような対策を考える必要があります。
- 相続税申告の要否を早めに確認する
- 期限までに申告と納付を完了する
- 税理士のサポートを受けながら申告書を作成する
- 被相続人の生前から納税資金を準備する
- 遺産分割でもめている場合は「未分割申告」をする
5-1. 相続税申告の要否を早めに確認する
相続税の申告が必要かについて、すみやかな確認が最優先事項です。相続税は、遺産の総額が「3000万円+600万円×法定相続人の数」で計算される基礎控除額を超える場合にかかります。
不動産がある、生命保険金が多いなどのケースでは、遺産の総額が基礎控除額を超え、申告が必要になりやすくなります。「うちは関係ない」と思い込んで申告せずにいると、延滞税に加えて無申告加算税や重加算税まで課されるおそれがありますので、まずは申告の要否を確認してください。遺産の総額がいくらになるのかわからないなど個人での確認が難しい場合は、早めに税理士に相談しましょう。
5-2. 期限までに申告と納付を完了する
10カ月の期限内に申告と納付を完了させるのが、延滞税や加算税を回避する最も確実な対策です。一日でも過ぎれば延滞税が、申告漏れがあれば加算税が課されます。
注意したいのは、相続人同士で遺産をどのように分けるかを決める遺産分割協議がまとまっていなくても、期限を延長できない点です。期限までに分割が終わらない場合は、法定相続分で分けたものとして暫定的に申告と納付をする未分割申告をしておけば、遅延によるペナルティーを回避できます。
5-3. 税理士のサポートを受けながら申告書を作成する
相続税のルールは複雑で、財産の評価方法や特例の適用条件を正しく理解していないと、計算ミスや申告漏れが起こりがちです。自力で対応した結果、本来より少なく申告した場合は過少申告加算税、申告自体を忘れた場合は無申告加算税の対象になり得ます。
延滞税や加算税を確実に回避するためにも、相続を専門とする税理士のサポートを受けての正しい申告が求められます。
5-4. 被相続人の生前から納税資金を準備する
相続税は、原則として現金で一括納付します。ところが、遺産の大半が不動産で現金が少ないケースなどでは、納めるべき相続税が高額でありながら現金をなかなか用意できず、結果的に納付が遅れて延滞税がかさむ可能性があります。
これを防ぐには、被相続人の生前から納税資金を準備しておく必要があります。税理士のアドバイスを受けて生命保険の活用や計画的な生前贈与などを活用し、現金で確実に納付できるように資金計画を立てておきましょう。
5-5. 遺産分割でもめている場合は「未分割申告」をする
遺産分割協議がまとまらないために申告できないケースもあります。しかし、遺産分割の未完了は申告と納付の期限を延ばす理由にはなりません。
こうした場合は、法定相続分で分けたものと仮定していったん期限内に申告と納付をする「未分割申告」を行います。未分割申告をしておけば、後日、評価漏れなどで税額が増えた場合はその分のペナルティーがかかりますが、少なくとも期限の超過による無申告加算税や延滞税は回避できます。
ただし、未分割のままでは配偶者に対する相続税額が軽減される「配偶者の税額軽減(相続税の配偶者控除)」や土地の評価額を最大80%下げられる「小規模宅地等の特例」が利用できません。そこで、いったん多めに納税しておき、分割が確定したあとに納めすぎた税金を返してもらう「更正の請求」の手続きや修正申告をして精算します。更正の請求は、分割が行われたことを知った日の翌日から4カ月以内にする必要があります。
ただし、これらの特例を使えるのは、原則として申告期限から3年以内に分割した場合に限られます。また、未分割申告の際に「申告期限後3年以内の分割見込書」を添えて提出する必要があります。
筆者が税理士として未分割申告を扱った事例としては、相続人のうち一人が遠方に住んでいて話し合いの機会を持てず、遺言書もないまま期限が迫ったため、法定相続分でいったん申告と納税を済ませたケースがありました。数カ月後に分割協議がまとまり、配偶者の税額軽減と自宅の小規模宅地等の特例を適用できたため、更正の請求で納めすぎた分の一部が還付されました。
6. 相続税を一括で納付するのが難しい場合の対処法
相続税を一括で納付するのが難しい場合は、以下の2つの対処法があります。
- 延納|最長20年の分割払い
- 物納|現金以外の財産による納付
6-1. 延納|最長20年間の分割払い
現金での一括納付が難しい場合、一定の要件を満たせば「延納」という分割払いが認められます。主な要件は以下のとおりです。
- 相続税額が10万円を超える
- 金銭での一括納付が困難である
- 原則として担保を提供する
- 原則として申告期限までに延納を申請する
延納できる期間は、遺産に占める不動産などの割合に応じて最長5年間から20年間です。
延納期間中は利子税がかかりますが、その税率は延滞税よりかなり低く抑えられています。たとえば不動産の割合が高い相続では、2026年の「延納特例基準割合」である1.3%をもとに計算した場合、不動産などに対応する部分の利子税は年0.6%程度です。
この割合は財産の構成や延納期間によって異なるうえ、基準となる割合も毎年見直されるため、実際に延納する際は最新の割合を確認してください。年2.8%から9.1%が課せられる延滞税に比べると負担はずっと小さいため、相続税を払えないまま放置して延滞税を払い続けるよりは延納を選ぶほうが有利なケースが多いと言えます。
6-2. 物納|現金以外の財産による納付
延納によってもなお金銭での納付が難しい場合に限り、現金以外の財産で納める「物納」が認められます。相続した不動産や有価証券などをそのまま国に納めて納税にあてる方法です。
ただし、物納できる財産には国が定めた優先順位があり、望んだとおりの財産を納められるわけではありません。手続きや要件も厳しいため、物納を検討する場合は、早い段階での税理士への相談をお勧めします。
7. 相続税の延滞税や加算税を避けるために税理士に依頼をするメリット
相続税の延滞税や加算税を避けるために、相続を専門とする税理士に依頼をすると、主に以下のようなメリットが期待できます。
- 財産の調査や評価、申告書の作成を適切に行ってもらえる
- 納税資金対策についてアドバイスを受けられる
- 一括納付が難しい場合は延納や物納の申請などをサポートしてもらえる
- 税務調査が行われる場合は立ち会ってもらい、調査官に説明してもらえる
7-1. 財産の調査や評価、申告書の作成を適切に行ってもらえる
相続税の申告では、預貯金や不動産、有価証券など、すべての財産を漏れなく洗い出し、正しく評価する必要があります。特に土地の評価は専門知識が必要で、評価額次第で税額が大きく変わります。
税理士に依頼すれば、財産の調査や評価から申告書の作成までを適切に行ってもらえるため、計算ミスや申告漏れによる加算税のリスクを抑えられます。
7-2. 納税資金対策についてアドバイスを受けられる
納税額が確定したものを納めるための現金が足りないという事態を防ぐには、早めの資金対策が不可欠です。税理士は、生命保険の活用や生前贈与、不動産の売却など、それぞれの事情に応じた納税資金の準備方法をアドバイスできます。被相続人の生前から税理士に相談したうえで納税資金を準備しておけば、納付の遅れによる延滞税を未然に防ぎやすくなります。
7-3. 一括納付が難しい場合は延納や物納の申請などをサポートしてもらえる
延納や物納は、要件の確認や担保の提供、申請書類の準備など、複雑な手続きが必要です。また、期限内に正しく申請できないと認められない場合があります。
税理士に依頼をすれば、自分のケースで延納や物納が使えるかどうかの判断から、申請手続きの代行までをサポートしてもらえるため、手続きをスムーズに進められます。
7-4. 税務調査が行われる場合は立ち会ってもらい、調査官に説明してもらえる
相続税は税務調査が入りやすい税目とされています。調査が行われる場合でも、税理士に依頼していれば立ち会ってもらえるうえ、調査官からの質問に対して専門家として的確に説明してもらえます。
また、税理士が申告書の作成過程などを説明する書面を添付する「書面添付制度」を活用していれば、調査の通知前に税理士への意見聴取が行われ、そこで疑問点が解消されれば調査にいたらないケースもあります。
税務調査に一人で対応しなければならない不安を大きく軽減できるのも、大きなメリットと言えるでしょう。なお、初回の相談を無料としている税理士事務所も多数あります。「税理士費用が心配」という場合でも、まずは無料相談を活用し、費用対効果を含めて検討してみることをお勧めします。
8. 相続税の延滞税に関してよくある質問
Q. 相続税の延滞税を未納のまま放置し続けるとどうなる?
納付を促す督促を受けたあとも放置し続けると、最終的には「滞納処分」として、預貯金や不動産などの財産が差し押さえられます。差し押さえられた財産は現金化され、強制的に滞納分の納税にあてられます。未納のまま放置しても状況はよくならないため、早めの対応が必要です。
Q. ほかの相続人が相続税を滞納した場合、自分にも支払義務は生じる?
支払義務が生じることがあります。相続人には「連帯納付義務」があるため、ほかの相続人が相続税を滞納した場合、その分を自分が肩代わりして納めなければならないケースがあります。ただし、肩代わりする額は、自分が相続などで受けた利益の額が上限です。自分の分を正しく納付していても、ほかの相続人が未納となっている場合に影響を受ける点には注意が必要です。
Q. 相続税について税務署から連絡が来たらどうすればいい?
「相続についてのお尋ね」などの連絡が届いたら、まずは落ち着いて内容を確認し、税理士に相談しましょう。自己判断で対応すると、かえって不利になる可能性があります。必要に応じて、税務調査の立ち会いを税理士に依頼すると安心です。
Q. 相続税の延滞税の納付書はいつ届く?
延滞税は、本来は相続税本体とあわせて納付するものです。延滞税の納付書は、相続税本体を納付したあとに郵便で送られてきます。届く時期は決まっておらず、本税の納付からしばらく経ってから届くのが一般的です。
9. まとめ 相続税の申告期限に遅れそうな場合はすみやかに税理士への相談を
相続税には、被相続人(亡くなった人)の死去を知った日の翌日から10カ月以内に申告と納付を済ませる必要があり、この期限までに税金を納めなかった場合は延滞税がかかります。また、申告をしなかった場合や、本来の税額より少なく申告していた場合、意図的に財産を隠していた場合などには加算税が課され、納める税金はさらに増えます。
延滞税や加算税を回避して負担を抑えるためには、期限内に正確な申告と納付をする、納付期限に間に合わない場合は未分割申告や延納などの対策を早めにとる、間違いに気づいたら指摘される前に自分からすみやかに修正する、といった対策を講じる必要があります。
相続税の申告では、すべての財産をもれなく洗い出し、正しく評価する必要があります。専門知識や経験が必要な部分が少なくないため、不安を感じたらできるだけ早く相続を専門とする税理士に相談してください。専門家の力を借りることで、結果的に加算税などの余計な出費を防げる可能性が高まります。初回無料相談を行っている事務所も多いため、まずは気軽に問い合わせてみましょう。
(記事は2026年11月1日時点の情報に基づいています)
税務相談の相談ができる税理士を探す
北海道・
東北
関東
甲信越・
北陸
東海
関西
中国・
四国
九州・
沖縄


